含み益がこんなにあるのに、なぜ株価は上がらないの?。
含み資産株を持ったことがある人なら、一度は感じたはずです。
この記事を読むと、含み益が株価に届く銘柄と届かない銘柄を見分けられるようになります。
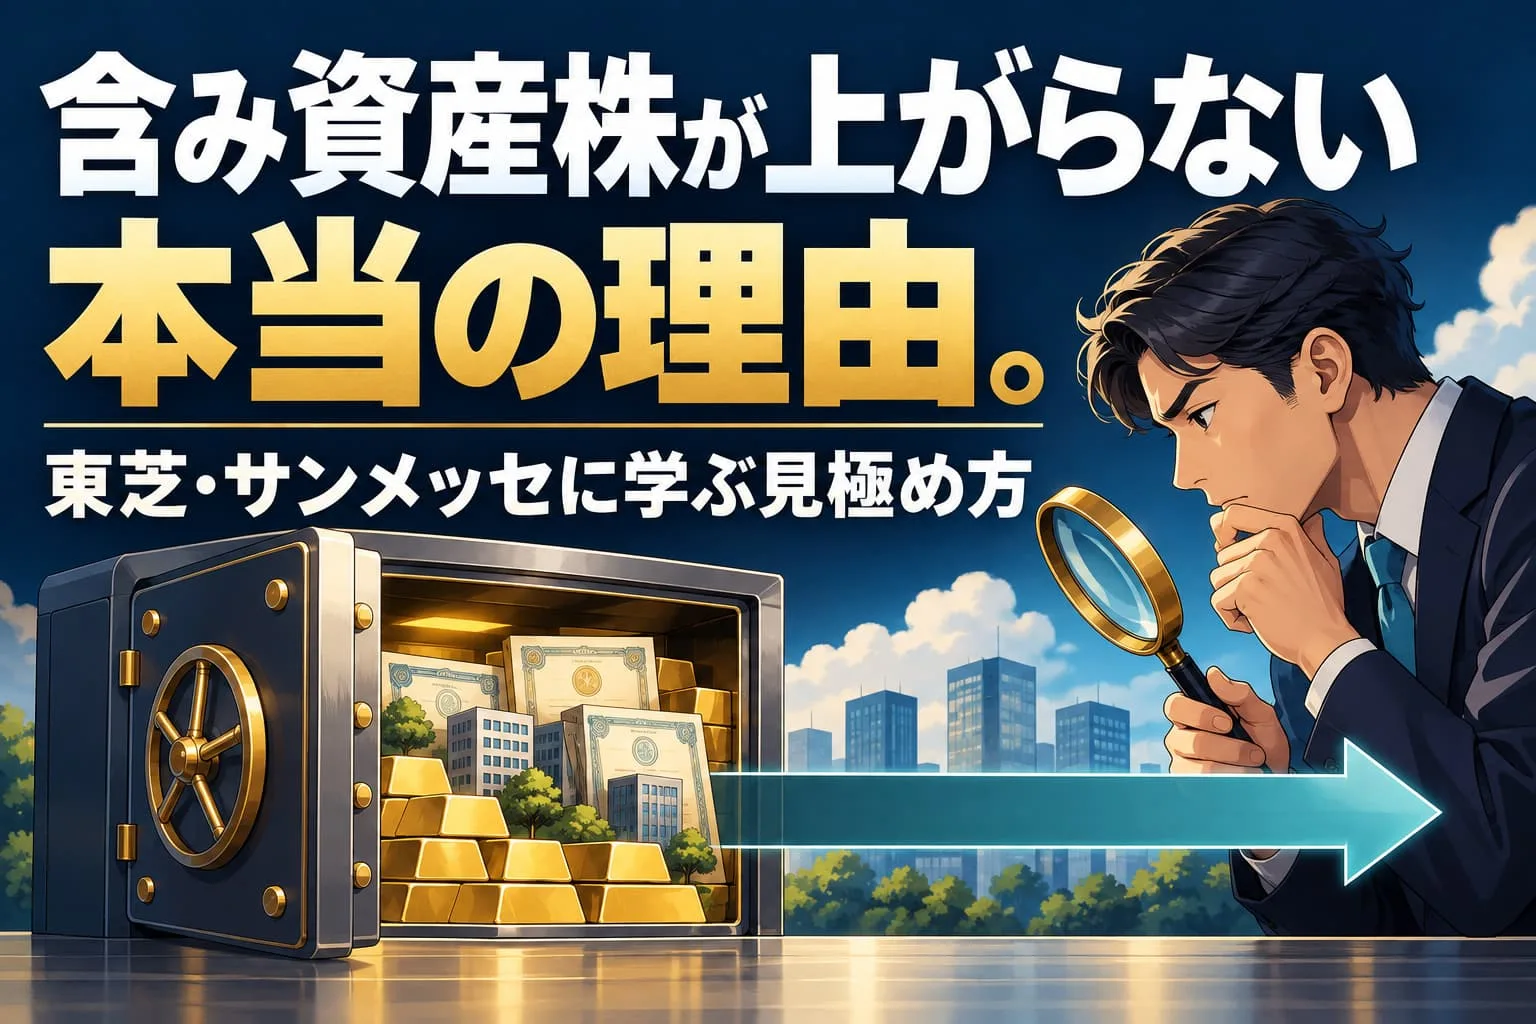
ポイントは「含み益の量」ではありません。「誰が、いつ、その金庫を開けるか」です。
結論:含み益は金庫の中のお金。鍵がなければ株価にならない
結論から言うと、含み資産株の株価を決めるのは、含み益の「大きさ」ではなく「解放される仕組み」の有無です。
含み益とは、帳簿上の価格と今の時価との差のことです。
100億円で買った土地が120億円になれば、20億円の含み益があることになります。
問題は、この20億円を株主が直接受け取れないことにあります。
たとえるなら、含み益は鍵のかかった金庫の中のお金です。
金庫が会社の貸借対照表の中にある限り、中身がいくら増えても株主の財布は膨らみません。
鍵を開けるのは、資産を売る・配当を増やす・自社株を買うといった経営者の判断です。
もう一つ、見落とされやすい点があります。
金庫を開けると税金がかかります。
投資家によっては「実質PBR」を計算する際、含み益をすべて売却益にすると税金がかかるため、税率30%を仮定して、含み益の7割だけを純資産に加える方法を用いています。
含み益の額面を、そのまま株主価値と見なすことはできないんですね。
では、鍵を持っているのは誰なのか。
この記事では、東芝・サンメッセ・ソフトバンクグループという性格の違う3社を使って、この問いを掘り下げます。
あなたの保有株の金庫は、いつか開くのでしょうか?
私も「資産があるから」と買って待ち続けた
ここで、私自身の失敗談をお話しします。
私は昔、バリバリの含み資産株信者でした。
「この会社は持っている資産に比べて株価が安すぎる」と判断し、含み資産株を大量に買ったことがあります。
計算上は明らかに割安でした。
ところが、株価は何年たってもほとんど動きませんでした。
決算が出るたびに含み益は増えていくのに、チャートは横ばいのまま。
「市場はいつ気づくんだろう」と待ち続けましたが、結局、市場はずっと気づいていたんだと思います。
気づいたうえで「この金庫は開かない」と値付けしていたわけです。
これは私だけの話ではありません。
よく聞く話なんですよ。
理由の一つは、投資家の学習効果です。
不動産株なんかはわかりやすい例ですね。
不動産市況は1973年、1990年、2007年にピークを迎え、そのたびにオイルショック、バブル崩壊、リーマンショックで崩れてきたため、投資家は好況期でも慎重になりやすい、というわけです。
もう一つの理由は、金庫をこじ開ける人がいなくなったことです。
2005年ごろには買収ファンドが割安な含み資産株を買い集め、資産売却や大幅増配を要求しました。
しかし社会的な批判を受けて買収防衛策の導入が広がり、ファンドが去った結果、割安な銘柄は割安なまま放置されるようになった、と言われています。
つまり「割安だから、いつか上がる」という発想には落とし穴があるんですよ。
割安は、上昇の理由ではありません。放置されている状態を表しているだけです。
この経験から本稿でお伝えしたいのは、「割安の根拠」と「評価が変わる根拠」を分けて考えること。
資産の計算が正しくても、その価値を生かす経営判断や、収益の改善まで予測できたことにはなりません。
上がるには、放置を終わらせるきっかけが必要になります。
東芝とキオクシア株:含み益の果実は誰が受け取ったか
鍵を誰が持つかで結末が変わった例として、東芝ほど示唆に富むケースはありません。
東芝は、メモリー事業を分社化したキオクシアの株式を持ち続けてきました。
この点に注目して、「キオクシアが上場して値上がりすれば、東芝株の含み益が膨らむ」と考えた投資家は多かったはずです。
しかし、東芝株は先に市場から消えました。
2023年、日本産業パートナーズ(JIP)を中心とする国内連合が1株4,620円、総額約2兆円でTOBを実施しています。
東芝は2023年12月20日に東証プライム市場と名証プレミア市場で上場廃止となりました。
その後に何が起きたか。キオクシアは2024年12月18日に東証プライム市場に上場し、初値は1,440円でした。
AI需要を追い風に、株価は2026年に大きく上がっています。
キオクシア株は3月31日の1万9,080円から6月30日終値の8万9,680円へと、4.7倍に急騰しました。
その結果、東芝の2026年4〜6月期の連結純利益は前年同期比30倍の4兆4,673億円となり、キオクシア株の再評価益と売却益で6兆3,294億円の特別利益を計上しています。
金庫の中身は、確かに爆発的に増えました。
ただ、その果実を受け取ったのは、TOBに応じて4,620円で株を手放した元株主ではありません。
非公開化後の株主です。
含み資産を理由に東芝株を持っていた個人投資家は、金庫が開く前に部屋から出されてしまったわけです。
さらに見逃せないのが、含み益の「揺れ」です。
キオクシア株は6月下旬に11万2,700円の最高値を付けたあと下落し、9月14日の終値は5万590円でした。
わずか3カ月弱で、半分以下になっています。
日経新聞は、7〜9月期に再評価損が出る可能性にも触れました。
そして東芝は、金庫を少しずつ開けています。
東芝のキオクシア株の保有比率は、8月3日時点の14.06%から9月7日時点で12.84%に下がりました。
東芝は2028年度にも再上場を目指す方針を示しており、キオクシア株の現金化はその財務基盤づくりの面もあるとみられています。
ここから得られる教訓は2つです。
1つ目は、含み益は株主の持ち物ではなく、会社の持ち物であること。
2つ目は、会社の持ち主が変われば、果実の行き先も変わることです。
あなたが含み資産株を持つとき、「この会社が買収されたら、自分はいくらで追い出されるのか」まで考えたことはありますか?
サンメッセとイビデン株:時価総額に迫る「持ち合い」の含み益
岐阜県大垣市の印刷会社サンメッセは、同じ大垣市に本社を置くイビデンの株式を持っています。
イビデンは、半導体パッケージ基板の世界大手です。
文春オンラインは「過去1年で株価7倍超」と報じ、同じ特集の見出しではエヌビディアが2,800億円の前払金を払ってまでイビデンを求めたことを伝えています。
それにより株価も高騰。
株式分割もあります。
では、サンメッセはどれくらい持っているのか。
2026年3月期の有価証券報告書によると、イビデン株は32万298株で、貸借対照表の計上額は約23億6,124万円。
前期は15万8,884株、約6億3,379万円で、株式分割と取引先持株会での購入により増えたと書かれています。
これを足元の株価で試算してみましょう。
9月24日の株価では、イビデン株100株の購入に約226万円が必要でした。
1株約2万2,600円として、32万298株を掛けると約72億円になります(分割前の株数で計算。分割後は株数が2倍、株価が半分になるので価値は同じです)。
一方、サンメッセ自体の時価総額は、9月24日時点で約72億円、実績PBRは0.47倍でした。
単純計算では、イビデン株だけで会社全体の値段に並ぶ水準です。
さらにサンメッセは、イビデン以外にも多くの上場株を持っています。
3月末時点で上場株式は80銘柄、貸借対照表計上額の合計は約68億円でした。
「これは割安すぎる!」と思った方、少し待ってください。
会社は「取引関係」、投資家は「換金価値」を見る
ここで大事なのは、なぜこの株を持っているのか、という点です。
有価証券報告書には、保有目的として印刷物などの重要な取引先であり、良好な取引関係の維持・強化のためと書かれています。
しかも、相手方のイビデンもサンメッセ株を保有していることが、同じ表の「当社の株式の保有の有無」欄から読み取れます。
つまり、いわゆる「持ち合い」の関係なんですよ。
持ち合い株は、売るのに勇気がいります。
売れば、相手に「関係を見直したい」というメッセージになりかねないからです。
金庫の鍵は、事実上2社で1本ずつ持っている状態と言えます。
2026年の計画には、資産を動かす方針もある
ただ、変化の兆しもあります。
2026年5月公表の中長期経営計画には、政策保有株式等の売却や、機動的な自己株式取得・消却が施策として挙がっています。
一方で、大型の戦略投資等では、有利子負債や政策保有株の売却を検討する方針も示されました。(出典:サンメッセ「新経営ビジョン(中長期経営計画)」43~44ページ)
つまり、資産活用の方向は示されているものの、売却代金の全額還元を約束した計画ではありません。
ここで挙げた記載から、イビデン株の具体的な売却数や時期が決まったとも読めない点に留意してください。
見るべき変化は、イビデン株価だけでなく、計画が実際の売却、投資成果、株主還元へ進んだかどうか。
サンメッセを評価するなら、その進捗と本業の収益力を一緒に追う必要があります。
鍵を回す手順書は、すでに書かれているわけです
ソフトバンクGの「孫ディスカウント」
3社目のソフトバンクグループ(SBG)は、会社そのものが巨大な金庫のような存在です。
SBGは、自社の価値をNAV(保有株式の価値から純負債を引いたもの)で示しています。
現代ビジネスの記事によると、2026年6月末時点で、保有株式価値83.1兆円から純負債10.8兆円を引いたNAVは72.3兆円。
一方、同じ日の株価で計算した時価総額は約34兆円でした。資産価値に対して、ほぼ半値です。
この差は、孫正義氏が次に何を買うかという不確実性、いわば「孫ディスカウント」が一因と説明されています。
加えて、中身の偏りもあります。
保有株式価値の約6割をArmが占める構成です。
NAVそのものも大きく揺れます。
SBGは8月6日の決算説明会で、株価と為替を8月5日時点に置き換えたNAVを58.3兆円と示しました。
約1カ月で14兆円ほど縮んだ計算です。
キオクシア株と同じく、金庫の中身は毎日変わっているのです。
含み資産株も、構造はよく似ています。含み益を抱えたままの経営は、経営者にとって居心地がいいものです。
持ち合い株は安定株主を生み、含み益は業績が悪い年のクッションになります。
金庫を開ければ、そのお金の使い道を株主から毎年問われる状態に変わる。
だからこそ、外からの圧力がない限り、スイッチは押されにくいのです。
SBGの場合、鍵を握っているのは孫氏です。
投資家がディスカウントを付けるのは、「鍵がどう使われるか読めない」リスクに値段を付けているから、とも言えます。
割安さは、市場の見落としではなく、不確実性の値札なのかもしれません。
含み益を「解放」する4つの鍵チェック
ここまでの3社を見てくると、1つの一文にまとめられます。
含み益は鍵のかかった金庫。鍵を持つのは株主ではなく経営者だ。
では、個人投資家は何を見ればいいのか。
3社の事例から、金庫が開くかどうかを判断する「解放の4つの鍵」を整理しました。
| 鍵 | 問い | どこで確認するか | 3社の例 |
|---|---|---|---|
| 1. 売る理由 | 会社は保有資産を減らす方針を書いているか | 有報「株式の保有状況」、中期経営計画 | サンメッセは縮減の基準を明記 |
| 2. 売れる関係 | 相手も自社株を持つ「持ち合い」か、一方通行か | 有報の「当社の株式の保有の有無」欄 | サンメッセとイビデンは相互保有 |
| 3. 売らせる圧力 | 東証要請、アクティビスト、買収の可能性はあるか | 大量保有報告書、PBR、株主構成 | 東芝は買収で非公開化 |
| 4. 使い道 | 売却益は増配・自社株買いに回るか、再投資か | 株主還元方針、過去の資金の使い方 | SBGは再投資で拡大路線 |
鍵が4本とも見当たらない銘柄は、含み益がどれほど大きくても長期間放置される可能性があります。
私が何年も待った銘柄は、振り返ると4本とも見当たらない状態でした。
逆に、2本以上そろっている銘柄は検討する価値があります。
3つ目の鍵については、外部環境が変わってきました。
「同意なき買収」が復活しつつあり、東京証券取引所がPBR1倍割れ銘柄に株主価値の改善策の開示と実施を求めていることもあって、低PBR株に再び注目が集まりつつあると見ています。
もう一つ付け加えると、鍵3は個人投資家にとって諸刃の剣です。
東芝のように買収で金庫が開く場合、TOB価格がそのまま出口になります。
キオクシア株のように後から中身が膨らんでも、元株主には届きません。
「開けてもらえる」ことと「自分が受け取れる」ことは別物だと覚えておいてください。
待つ時間もコストに入れて判断する
含み資産株で見落としやすいのが、待つ時間です。
将来の値上がり幅を考えるときは、その実現までの期間もセットにしましょう。
たとえば、株価が合計30%上がるという仮定を置きます。
配当、税金、手数料を除いた年率換算は、3年なら約9.1%、10年なら約2.7%です。
計算は「1.3の保有年数分の1乗-1」。実在銘柄の予測ではなく、時間の影響を示す試算です。
「3割も割安だから」と思っても、解消まで何年かかるかで評価は変わる。
しかも、その間に保有資産の価格が下がる可能性もあります。含み資産の大きさは、将来の利益の保証にはなりません。
同じお金を別の運用や生活のために使えた、という機会も失います。
これは、売却して初めて分かる損失とは違い、証券口座に数字で表示されないコストです。
よくある質問
- 含み資産株とは何ですか?
-
保有する土地や株式などの時価が帳簿価格を大きく上回り、帳簿に表れない「含み益」を抱える企業の株です。
不動産、電鉄、倉庫などに多く、政策保有株の値上がりで生まれるケースもあります。
ただし含み益は売却時に課税されるため、額面の全額が株主価値になるわけではない点に注意が必要です。
- 実質PBRはどう計算しますか?
-
純資産に含み益の7割(税率30%を仮定した税引き後の額)を加えて「実質純資産」とし、時価総額をその数字で割って求めます。
1倍を大きく下回るほど資産に比べて株価が割安と考えられます。
ただし、割安な状態が続く理由があるかどうかも合わせて確認しましょう。
- 保有株の含み益はどこで確認できますか?
-
上場株式の保有状況は、有価証券報告書の「株式の保有状況」で銘柄ごとの株数と貸借対照表計上額が確認できます。
不動産の含み益は「賃貸等不動産」の注記に時価が載っています。
どちらもEDINETで無料で閲覧できます。相手企業が自社株を持つかどうかも同じ表で確認できます。
- 含み資産株と低PBR株は同じですか?
-
重なる場合はありますが、同じ意味ではありません。含み資産株は保有資産の値上がりに注目する呼び方です。
PBR(株価純資産倍率)は株価と帳簿上の純資産の関係を示します。
上場株の評価益が純資産へ反映済みなら、さらに足すと二重計上になるため注意してください。
- イビデン株が上がれば、サンメッセ株も上がりますか?
-
サンメッセが保有を続けていれば資産価値にはプラスですが、同じ割合で株価が上がるとは限りません。
取引関係を目的とした保有であり、売却や還元の判断、本業の業績も影響します。
保有数の基準日と、その後の売買・株式分割も確認しましょう。
まとめ
最後に、含み資産株への投資は、次のような人には向きません。
- 1〜2年で結果を求める人:鍵が回るまでに何年もかかることは珍しくありません。
- 1銘柄に資金を集中させたい人:キオクシア株やSBGのNAVのように、含み益自体が数カ月で半分になることがあります。
- 買収・非公開化のリスクを受け入れられない人:東芝のように、果実が実る前に退出を求められる場合があります。
この記事は、特定の銘柄の売買をすすめるものではありません。
サンメッセやイビデン、SBGの数値は2026年9月時点で確認できた情報をもとにした試算です。
株価によって大きく変わるので、最終判断はご自身でお願いします。
それでも、含み資産株を理解することには意味があります。
企業の貸借対照表を読む力がつき、「割安」という言葉に振り回されにくくなるからです。
数字が正しくても、それだけでは株価は動きません。
動かすのは、人の判断と仕組みです。
この記事が、あなたの保有株の金庫を、少し違う角度から眺めるきっかけになればうれしいです。

にほんブログ村