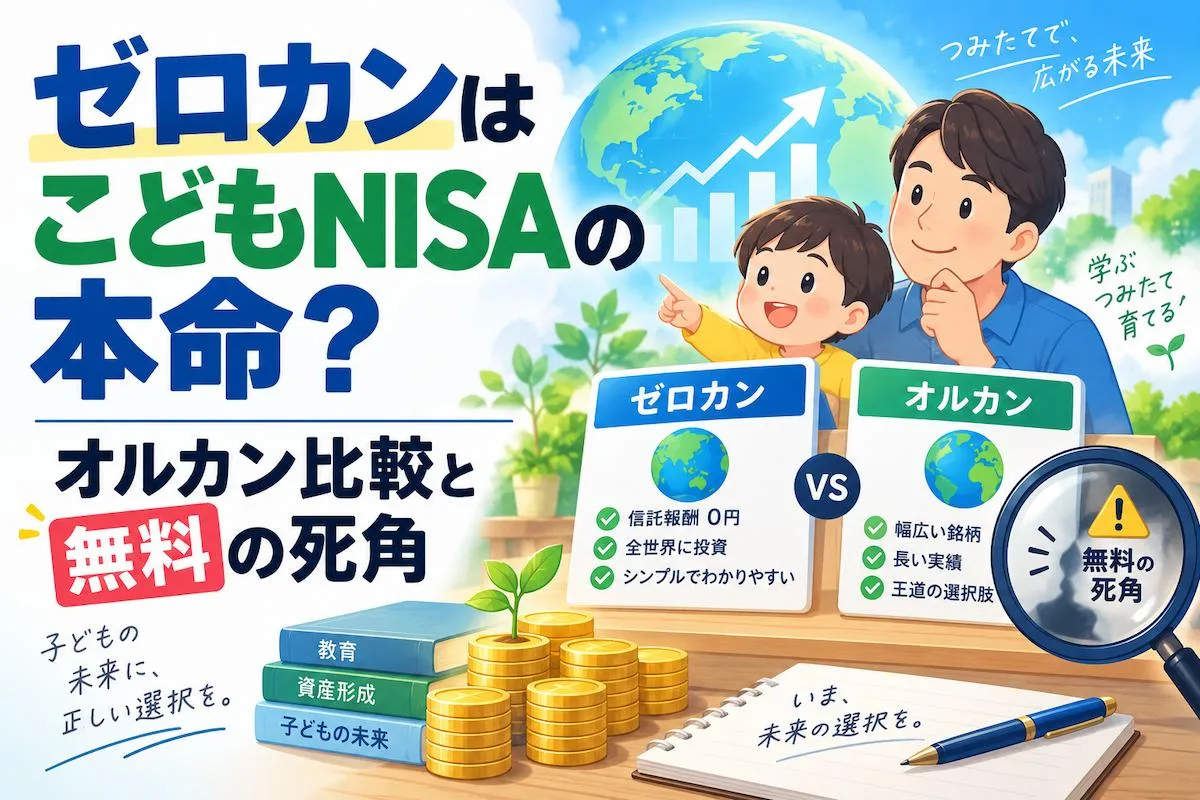
こどもNISAの本命とも言えそうな投資信託が爆誕しました。
ゼロカンです。
名前のとおり、オルカンの信託報酬ゼロ的な商品です。
しかし、気になるのは、無料の外側にある条件です。
オルカンとの比較から、費用、口座の制約、将来の使い道まで整理します。
買うときのお得さだけでなく、子どものために使えるかまで考えてみましょう。
ゼロカンは有力候補。ただし「子どものお金の正解」とは別
結論から言うと、全世界株式を長く持ちたい。使う時期に余裕がある。
そして、SBI証券で管理することに納得できる。
その条件がそろうなら、ゼロカンはこどもNISAの有力候補です。
ただし、「信託報酬が最安」と「わが家に最適」は同じではありません。
商品選びでは本命になっても、教育費の準備方法まで自動的に決まるわけではないんですよ。
SBI・ゼロ・オールカントリー・インデックス・ファンド(ゼロカン)とは
まずは基本から。
ゼロカンとは「SBI・ゼロ・オールカントリー・インデックス・ファンド」の愛称で、SBIアセットマネジメントが2026年11月17日に設定する投資信託です。
最大の特徴は、信託報酬が年率0.00%であること。
信託報酬とは、投資信託を持っている間、毎日少しずつ差し引かれる運用管理の費用を指します。
投資先は全世界の株式。
「MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース)」という指数への連動をめざすので、中身はいわゆる大人気のオルカン型ですね。
| 項目 | 内容 |
|---|---|
| 正式名称 | SBI・ゼロ・オールカントリー・インデックス・ファンド |
| 運用会社 | SBIアセットマネジメント |
| 信託報酬 | 年率0.00% |
| 連動をめざす指数 | MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース) |
| 設定日 | 2026年11月17日 |
| 買える口座 | SBI証券のこどもNISAのみ |
| 購入開始 | こどもNISAの取扱開始日に準ずる |
(出典:SBI証券、同プレスリリース)
なお、ファンドが設定されるのは11月17日ですが、「11月17日から誰でも買える」と受け取らないようにしたいところ。
ファンドを設定する日と、こどもNISAで購入できる日は別。
口座の申込受付と実際の買付も区別が必要です。
こどもNISAの制度が始まるのは2027年1月です。
こどもNISAとは
受け皿となるこどもNISAも確認しておきましょう。
2027年1月に始まる予定で、対象は0歳から17歳まで。
年間60万円、非課税保有限度額600万円まで投資でき、非課税で持てる期間に期限はありません。
投資対象は定められた投資信託となっています。
こどもNISAについて詳しくはこちらの記事をご覧ください。
SBI証券のゼロ革命
SBI証券は2023年9月の国内株式売買手数料の無料化を第1弾として、「ゼロ革命」と呼ぶ取り組みを続けてきました。
これまでは「取引」のコストが対象。
今回の第4弾で初めて、「保有」のコストに踏み込んだ形です。
ここまでは他の記事にも書いてある話。
私がこの記事でお伝えしたいのは、その先です。
ゼロカンの値札は0円。
それでも、支払うものがひとつだけあります。
「子どもの口座を、18年間SBI証券に置く」という約束です。
あなたはファンドを選んでいるつもりで、実は証券会社を選んでいるんですよ。
なぜそう言えるのか。順番に見ていきます。
「何を買うか」の前に「いつ使うか」
例えば、大学入学の直前に使う予定のお金と、成人後も長く残しておけるお金。
どちらも「子どものため」ですが、運用に求める条件は違います。
前者は、必要な日に必要額を用意できるかが優先。
後者なら、値下がりしても使う時期をずらす余地があります。
ゼロカンは世界の株式に投資する商品で、元本保証はありません。
外貨建て資産には為替変動リスクもあります。全世界への分散と、入学金を確実に用意することは別の話です。
では、あなたが用意したいのは「何年後のお金」でしょうか。
この問いを飛ばすと、信託報酬を節約できたのに、使いたいときに売れないという逆転が起きかねません。
安い交通手段を選んでも、目的地に間に合わなければ困る。それと似ています。
本記事の結論は、ゼロカンを避けようというものではありません。
「無料だから買う」ではなく、「目的に合う商品が無料だった」という順番で選ぶこと。
確認したいのは、費用の全体像、口座の制約、そして将来の出口です。
この三つに納得できれば、ゼロという条件を素直に活用できます。
ゼロカンとオルカンを比較、差は年いくら?
「信託報酬ゼロ」と聞くと、とてつもなく得をする気がしませんか。
まずは数字で冷静に確かめてみましょう。
比較相手は2本あります。
同じ日に設定される兄弟ファンド「SBIオールカントリー」と、オルカンの愛称で知られる「eMAXIS Slim 全世界株式(オール・カントリー)」です。
| 比較項目 | ゼロカン | SBIオールカントリー | オルカン(eMAXIS Slim) |
|---|---|---|---|
| 信託報酬(年率・税込) | 0.00% | 0.055% | 0.05775% |
| 連動をめざす指数 | MSCI ACWI | MSCI ACWI | MSCI ACWI |
| 買える口座 | SBI証券のこどもNISAのみ | SBI証券のNISA・課税口座など | 各証券会社のNISA・課税口座など |
| 運用実績 | なし(2026年11月設定) | なし(2026年11月設定) | 2018年10月から |
| 18歳以降の買い増し | できない | できる | できる |
3本とも連動をめざす指数は同じ。
ゼロカンとSBIオールカントリーにいたっては、同一のマザーファンド(複数のファンドの資金をまとめて運用する親ファンド)に投資します。
違いは、ほぼ信託報酬と買える場所だけなんですね。
100万円なら、年間の差は約578円
では、その差はいくらになるのか。
オルカンの上限料率0.05775%を使い、残高が一年中変わらないと仮定すると、公表された信託報酬率部分だけの差は次の通りです。
| 残高 | 年間の信託報酬の差 |
|---|---|
| 100万円 | 約578円 |
| 300万円 | 約1,733円 |
| 600万円 | 3,465円 |
| 1,000万円 | 5,775円 |
(筆者による単純計算。残高が1年間一定と仮定し、信託報酬以外の費用と値動きは含まない)
こどもNISAの上限である600万円まで積み上げても、年間の差は3,465円。月に直すと約289円です。
18年間のトータルではどうでしょうか。
年率5%で月1万円を18年積み立てた場合、18歳時点の金額は信託報酬0%で347万円、0.05775%で345万円。差は約2万円でした。
月3万円でも両者の差は約6万円にとどまります。
「ゼロカン登場」というニュースを見て、親の保有商品まで慌てて入れ替える必要があるのか。
子どもの商品選びと、親の資産の見直しは、分けて考えたいところです。
ゼロカンの目的を考える
ここで視点を変えてみましょう。
差が数万円なら、SBIはなぜわざわざゼロにしたのでしょうか。
信託報酬0.00%とは、運用会社・受託会社・販売会社への運用の対価をファンドから差し引かない、という意味です。
つまり、ゼロカン単体では稼げません。
まだ誰も口座を持っていない子ども世代を早い段階で取り込む狙いがあるのでしょう。
私はこれを、銀行が配ってきた「こども通帳」と同じ構図だと見ています。
通帳そのもので儲けるのではなく、大人になってからの長い付き合いを見込んで最初の1冊を渡す。
ゼロカンは、証券会社版の「最初の1冊」なのです。
悪い話ではありません。
利用者は、その構図をわかったうえで使えばいいだけですから。
ゼロカンのデメリットは?死角を5つ検証
ここからが本題です。
私が価格ゼロのビジネスモデルの商品で最初に確かめるのは「では、どこで回収するのか」。
ゼロカンの発表資料を読みながら、頭に浮かんだ疑問は2つでした。
ゼロカンに死角はないのか。
そして、18歳を過ぎたらどうなるのか。
一次情報を読み込んで見えてきた死角は、次の5つです。
死角1:口座がSBI証券に固定される
ゼロカンを買えるのは、SBI証券のこどもNISAだけです(出典:SBI証券、同プレスリリース)。
しかも、今の時点の設計ではこどもNISAは金融機関を変更できず、取引済みの口座を廃止して他社へ移ると、過去にさかのぼって課税される場合があると案内されています。
つまり、最初の口座選びがそのまま18年続く前提になります。
すでに他社で親子の口座をそろえている家庭は、管理先が増える手間と年数千円の差を天秤にかけることになりますね。
死角2:18歳以降は買い増せない
ゼロカンの積立購入は、こどもNISAに限られます。
18歳以降も同じ投資対象へ積立を続けたい人には、別途「SBIオールカントリー」で積立設定をする方法が案内されています。
「一生ゼロで積み立てられる」わけではない点は、見落としやすいところでしょう。
死角3:ゼロなのは信託報酬だけ、実績もまだゼロ
監査報酬や有価証券の売買委託手数料などは別途かかる、とSBI証券自身が注記しています。
こうした費用まで含めた実際のコストは、運用が始まって運用報告書が出るまでわかりません。
指数にどれだけ正確に連動できるかも未知数。
すでに運用実績を積んできたオルカンと違い、ゼロカンは設定前の新しいファンドです。
信託報酬で0.05775%勝っていても、連動のズレがそれ以上に大きければ逆転もあり得ます。
死角4:ゼロがいつまで続くかは目論見書で確認
発表では「成人後も信託報酬0.00%のまま継続保有できる」とされています。
一方で、将来にわたって料率を変えないと約束されているのか。
純資産が集まらなかった場合に繰上償還(運用を途中で打ち切ること)となる条項があるのか。
この2点は今の時点では判断できません。
18年、あるいはそれ以上持つ商品だからこそ、申込前に目論見書などでしっかり目を通しておきたい部分です。
死角5:中身は株式100%、必要な時に減っている可能性
コストがゼロでも、値動きはゼロになりません。
全世界株式は、株価と為替の両方で上下します。
さらにこどもNISAは、12歳以降に、子の同意を得た場合にのみ親権者が払い出せる仕組みです。
裏を返せば、11歳までは引き出せない前提で考えておく必要があります。
数年以内に使う学費を入れる場所ではないんですよ。
5つを並べてみて、気づいたことはありませんか。
死角のほとんどは、信託報酬の「外側」にあります。
18歳を過ぎたらどうなる?3つの変化
今回のゼロカンはこどもNISA専用商品。
そのため「18歳になったら売らないといけないの?」という声が聞こえてきそうですが、答えはノーです。
まずは年齢ごとの流れを整理しました。
| 子どもの年齢 | できること・変わること |
|---|---|
| 0〜11歳 | ゼロカンを積立。払出しは想定しない |
| 12〜17歳 | 積立を継続。子の同意があれば親権者による払出しが可能 |
| 18歳以降 | 保有分は通常のNISAへ。ゼロカンの買い増しは不可。口座は本人管理へ |
(出典:SBI証券、同プレスリリース/日本証券アナリスト協会をもとに筆者作成)
18歳で変わるのは、次の3点です。
変化1:保有分は通常のNISAへ、ゼロのまま
こどもNISAで積み立てた残高は、18歳到達時に通常のNISAへ引き継がれ、信託報酬0.00%のまま持ち続けられます(出典:SBI証券、同プレスリリース)。
年齢を理由に売る必要はありません。
なお、こどもNISAの600万円の枠は、成人向けNISAの非課税保有限度額1,800万円へ引き継ぐことができます。
変化2:新しい積立はゼロカンではできない
18歳以降の積立は、別の商品で設定し直すことになります。
SBI証券が用意している受け皿は、信託報酬0.055%のSBIオールカントリー。
放っておけば自動で切り替わるわけではなく、「別途積立設定」が要る点に注意してください。
変化3:口座の主役が、親から子へ移る
私が最も伝えたいのはここです。
こどもNISAは18歳で本人管理になる口座です。
親がコツコツ積み上げた数百万円を、18歳のわが子が自分の判断で動かせるようになるわけです。
想像してみてください。
大学入学の春、スマホで残高を見た子どもが「全部売って車を買う」と言い出したら、あなたは止められるでしょうか。
名義は子ども。
子どものお金です。
だからこそ、ゼロカンの「18歳の壁」は商品の問題というより、家庭の問題になります。12歳以降の払出しに子の同意が要るという設計も、制度が「親子で話し合うこと」を前提にしている表れだと私は受け取りました。
信託報酬0.05%の差より、18歳までにお金の話を何回できたか。
長い目で見れば、こちらのほうがはるかに大きな差を生むはずです。
ゼロカンで選んでいるのは、ファンドではなく18年の口座
ここまでの内容を、申込前に使える形にまとめました。
ゼロカンに限らず、これから登場する「ゼロ円」をうたう金融商品にもそのまま使えます。
| チェック | 自分に問うこと | ゼロカンの場合 |
|---|---|---|
| ゼロ | 何がゼロで、何がゼロでないか | ゼロは信託報酬のみ。監査報酬や売買委託手数料は発生し、値動きのリスクもある |
| 18 | 18歳で何が変わるか | 保有分はゼロのまま継続。買い増しは不可。口座の管理は本人へ |
| 無期限 | そのゼロと口座は、いつまで続く前提か | 口座はSBI証券に固定。ゼロの継続条件と繰上償還は目論見書で確認 |
3つすべてに自分の言葉で答えられたら、申し込んで後悔する確率はぐっと下がります。
そして、3つの問いを貫く答えがこれです。
ゼロカンで選んでいるのは、ファンドではなく18年の口座です。
インデックスファンドの「最安」の座は、信託報酬の引き下げ競争のなかで入れ替わってきました。
来年、他社がさらに踏み込んだ商品を出す可能性も否定できません。
けれども、こどもNISAの口座は簡単には動かせない。
だから比べる順番は、ファンドより先に口座なのです。
あなたの家では、親のNISAはどこにありますか。
子どもの口座も同じ場所に置いたほうが管理しやすい、という家庭は多いはず。
ログインIDがひとつ増えるだけで、積立の見直しは驚くほど後回しになります。
「ゼロカン オルカン 比較」で迷ったときの判断は、実はシンプルです。
- 親がSBI証券を使っている、またはこれから親子でそろえる → ゼロカンが第一候補
- 親が他社を使っていて、管理先を増やしたくない → その会社で買えるオルカン型で十分
- 運用実績を確かめてから決めたい → まずは実績のあるファンドで始める
年数千円の差を取りにいくか、管理のしやすさを取るか。どちらも間違いではありません。
よくある質問
- ゼロカンは楽天証券など他社でも買えますか?
-
2026年10月1日の発表時点では、取り扱いはSBI証券のこどもNISAのみです。
大人のNISAや課税口座でも買えません。同じ指数に連動する商品を他の口座で買いたい場合は、SBIオールカントリーやeMAXIS Slim 全世界株式(オール・カントリー)が候補になります。
- ゼロカンはいつから買えますか?
-
ファンドの設定日は2026年11月17日ですが、購入や積立設定ができるのはこどもNISAの取扱開始日からです。
制度の開始は2027年1月の予定。
2026年中にできる準備は、親と子どもの口座開設と、こどもNISAの申込みまでとなります。
- 18歳になったらゼロカンは売らないといけませんか?
-
売却の必要はありません。こどもNISAで保有していた残高は通常のNISAに引き継がれ、信託報酬0.00%のまま持ち続けられます。
ただし18歳以降の買い増しはできないため、積立を続けるなら別の商品で設定し直すことになります。
- ゼロカンは本当に完全無料ですか?
-
ゼロなのは公表された信託報酬率です。
監査費用などは別に発生し、貸付収入の一部を報酬とする規定もあります。
設定前のため実際の総経費率は未判明で、運用開始後の費用明細や成績も比較する必要があります。
- ゼロカンは大人も購入できますか?
-
親本人の成人NISAや課税口座では購入できません。
購入はSBI証券のこどもNISAに限定される設計です。
ただし、こどもNISAで買った分は、成人後も保有中の信託報酬ゼロが続くと案内されています。
購入条件と保有条件は別です。
まとめ
最後に、向き不向きを整理します。
| 向く家庭 | 向かない家庭 |
|---|---|
| 親がすでにSBI証券を使っている | 他社で親子の口座をそろえており、管理先を増やしたくない |
| 子どもに渡す長期資産を全世界株式1本で運用したい | 数年以内に使う学費など、減ると困るお金を入れようとしている |
| 18歳以降の扱いを親子で話し合うつもりがある | 運用実績を確かめてから選びたい |
| 値下がりしても積立を続けられる金額で始める | 全世界株式以外の資産で運用したい |
今日やることは、ひとつだけ。親のNISA口座がどの証券会社にあるかを確認し、子どもの口座を「同じ場所に置くか、SBI証券に置くか」を家族で決めてください。
SBI証券では、2026年10月1日からこどもNISA口座開設の事前受付が始まっています。
準備の流れは次のとおりです。
- 親権者の口座がある証券会社を確認する
- 「ゼロ・18・無期限チェック」の3つの問いに答える
- SBI証券に決めたら、親権者の総合口座、子ども名義の口座、こどもNISAの順に申し込む
- 交付目論見書が公開されたら、費用と繰上償還の項目を読む
※本記事は情報提供を目的としており、特定の商品の購入を推奨するものではありません。投資にあたっては交付目論見書などを確認のうえ、ご自身で判断してください。

にほんブログ村