入社書類に「給与振込は〇〇銀行で」と書かれていて、モヤッとした経験はありませんか。
この記事を読めば、会社の指定が違法かどうかを自分で判定でき、損をしない対応を選べるようになります。
カギは、法律上の主語が会社ではなく「あなた」だという一点なんですよ。
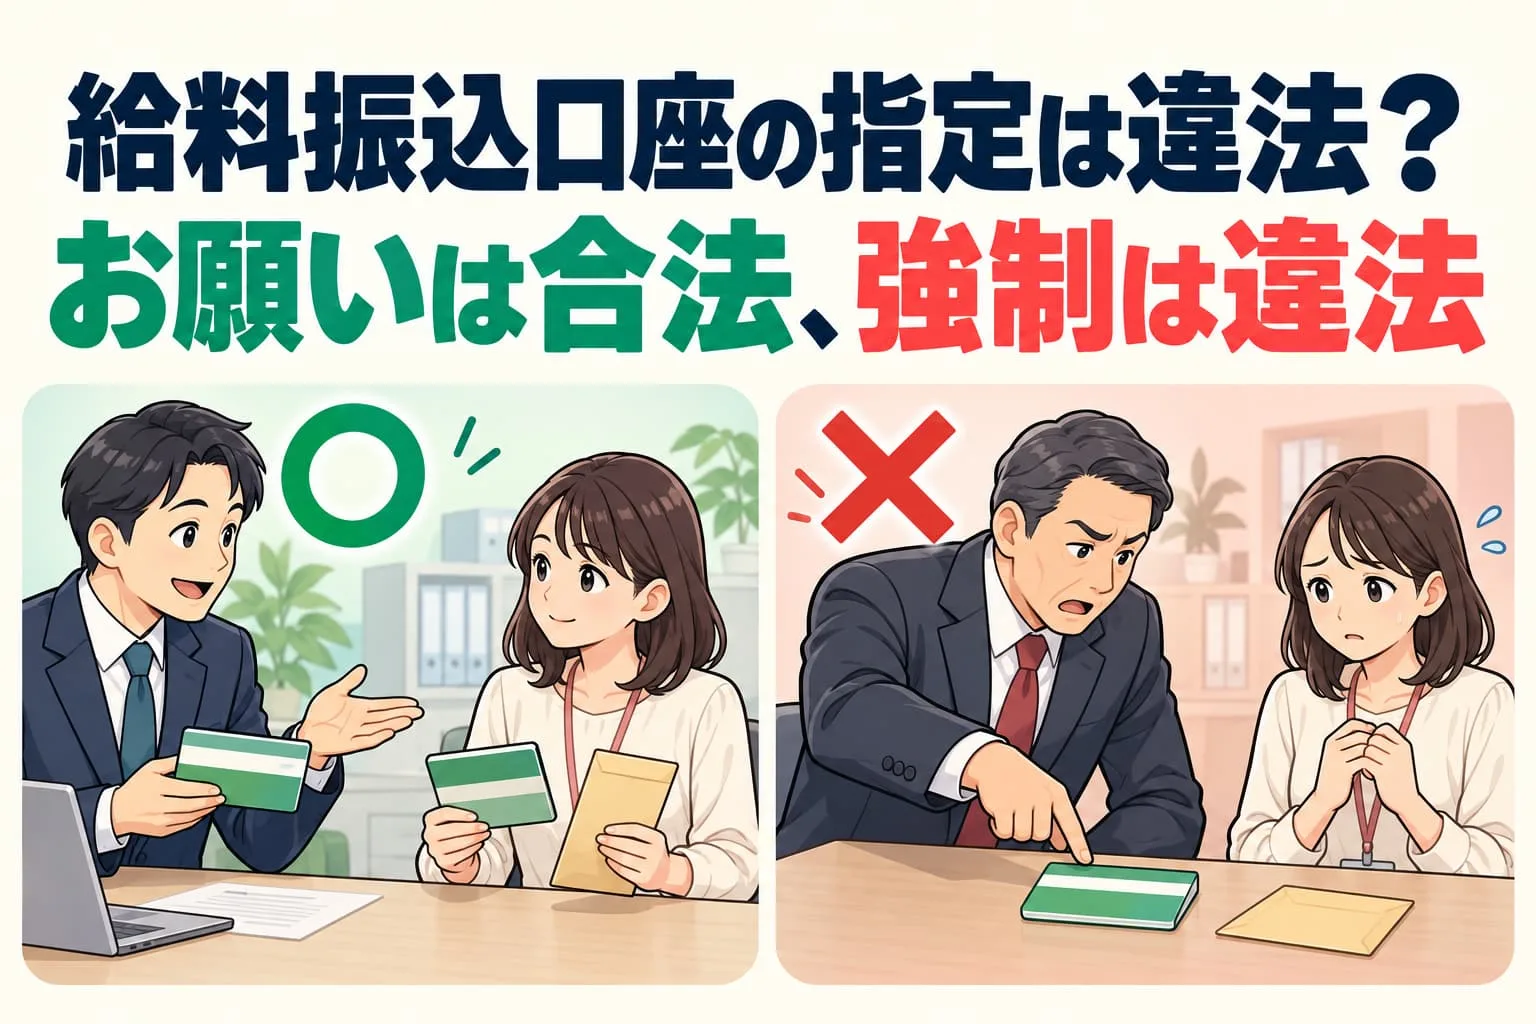
結論:給料振込口座の指定は「強制なら違法、お願いなら合法」
結論から言うと、会社が給料振込口座を一方的に決めて強制するのは、労働基準法に反する取り扱いです。
一方で「できれば〇〇銀行でお願いします」という協力要請は違法ではありません。
「給料振込口座 指定 違法」で検索すると、「違法です」と言い切る記事と「問題ありません」と書く記事の両方が出てきて混乱しますよね。
実はどちらも間違っていないんです。見ている場面が違うだけ。
整理するとこうなります。
| 会社の言い方 | 法的な評価 |
|---|---|
| 〇〇銀行での受け取りにご協力ください | 合法(お願い・推奨) |
| 〇〇銀行か△△銀行から選んでください | グレー(ほかの口座を認めるなら問題になりにくい) |
| 〇〇銀行以外は認めません | 違法の可能性が高い(強制) |
ポイントは「同意」があるかどうか。
あなたが納得して会社推奨の銀行を選んだなら、それは適法な口座振込です。
逆に、嫌だと伝えたのに押し切られたなら、同意があったとは言えません。
つまり、この問題の本質は「指定されたかどうか」ではなく「断る余地があったかどうか」なんですね。
なぜ会社は給料振込口座を指定したがるのか
「給料振込口座 指定 なぜ」と検索する方は多いです。
会社側の事情を知っておくと、相手が悪意で言っているのか、単なる事務の都合なのかが見えてきます。
理由は大きく3つあります。
- 振込手数料を抑えたい
- 経理の事務作業を減らしたい
- 取引銀行との関係を良くしたい
振込手数料は、同じ銀行と他の銀行で差がある
1つ目は手数料です。
同じ銀行同士の振込は手数料が無料になるケースが多く、節約のために口座を指定したいと考える会社があるわけですね。
社員が100人いれば、毎月100件の振込が発生します。
仮に、1回あたりの差額300円、対象を100人としましょう。
毎月1回なら、300円×100人×12か月で年間36万円。
1件あたりは小さな金額でも、年間では無視できないコストになるんですよ。
事務の手間
2つ目は事務の手間。
振込先の銀行がバラバラだと、口座情報の登録や確認の手間が増えます。
また、データの締め切り時間や手続方法も銀行によって異なるケースがあります。
特に他行宛てだと3営業日までにデータを送信しろという銀行も。
経理責任者をしていた頃の感覚で言うと、給与振込は「絶対に間違えられない、遅らせられない作業」の代表格でした。
そのため、少しでもシンプルにしたいのが担当者の本音です。
銀行との付き合い
3つ目は銀行との付き合いです。
会社は融資を受けているメインバンクから「従業員さんの給与口座もぜひ当行で」と頼まれることがあります。
会社としては、お世話になっている銀行の顔を立てたい。
融資の条件として言ってくる担当者も実際にいたりします。
ここは一般の社員には見えにくい事情ですね。
会社都合では合理的でも・・・
どうでしょう。
3つとも、会社の都合としては理解できる話ではありませんか。
ただし、理解できることと、従う義務があることは別の話です。
会社の都合がどれだけ合理的でも、法律は社員の同意を飛ばすことを認めていません。
次の章で、そのルールを確認していきましょう。
法律のルールを3分で整理する
少しだけ条文の話をします。難しくないので安心してください。
そもそも給料は「現金手渡し」が原則
労働基準法24条は、賃金を通貨で、直接労働者に、全額支払うよう定めています。
法律上の原則は現金の手渡しです(出典:労働基準法第24条)。
意外ですよね。
銀行振込は、この原則の例外として認められた方法なのです。
いま当たり前になっている口座振込のほうが、法律の世界では「例外」なんです。
銀行振込で確認したい条件は、次の3点。
- 従業員本人が銀行振込に同意している。
- 本人が指定した、本人名義の口座へ振り込む。
- 所定の給料日に、振り込まれた給料の全額を引き出せる。
つまり、会社が扱いやすいという理由だけで、本人の意思を省略することはできないわけです。(出典:厚生労働省「確かめよう労働条件・賃金の額や支払方法」)
例外を使う条件は「あなたの同意」と「あなたの指定」
労働者の同意を得た場合に限り、労働者が指定する金融機関への振込で支払うことができます。
労働基準法施行規則第7条の2
条文の主語に注目してください。
口座を「指定する」のは、会社ではなく労働者です。
ここが今回いちばんお伝えしたい一文です。
口座を指定するのは会社ではない。法律上、あなたです。
「会社に指定される」という言い方自体が、法律の建て付けとは逆になっているんですね。
なお、同意の形式は問われず、本人名義の口座を指定すれば、特段の事情がない限り同意があったものと扱われます。
入社時に口座届を出した時点で「同意した」ことになる、と一般的に判断される点は覚えておきたいところです。
通達が求める4つの運用
厚生労働省は、口座振込をする会社に向けて通達(行政内部の指導基準)を出しています。
主な内容は次のとおりです。
- 書面または電磁的記録による個々の労働者の同意で開始する
- 労使協定(会社と従業員代表の書面の取り決め)を結ぶ
- 支払日の午前10時頃までに引き出せる状態にする
- 取扱金融機関は一行に限定せず、複数にするなど労働者の便宜に配慮する
(出典:厚生労働省労働基準局長通達「賃金の口座振込み等について」基発1128第4号、2022年)
4つ目に注目です。
通達は「一行に絞るな」と会社に求めています。
裏を返せば、行政も「会社が候補の銀行を示すこと」自体は想定しているわけです。
専門家の間でも、複数行への配慮があれば会社が銀行を示すことは許容範囲とする見解と、会社が一方的に特定の銀行を指定すれば労基法に反するとする見解があり、境目は「強制かどうか」に集約されます。
違反したらどうなるのか
賃金支払いの原則に違反した場合、30万円以下の罰金が定められています(出典:労働基準法第24条、第120条)。
ただ、現実にはいきなり罰金になるケースは多くありません。
まず労働基準監督署による是正の指導が入る流れが一般的です。
「違法だから会社がすぐ処罰される」と期待しすぎないほうが、冷静に動けますよ。
ブラックかどうかを見分ける「口座指定の信号機チェック」
「給料振込口座 指定 ブラック」と検索する方の不安は、「この会社、大丈夫かな」という点ですよね。
口座指定があるだけでブラック企業と決めつけるのは早計です。
お願いベースの会社は世の中にたくさんあります。
見るべきは、断ろうとしたときの会社の反応なんです。
そこで、判定用のフレームを作りました。名づけて「口座指定の信号機チェック」です。
| 信号 | 会社の対応 | あなたの動き方 |
|---|---|---|
| 青 | 推奨銀行はあるが、ほかの口座も普通に受け付ける | 都合の良いほうを選べばOK |
| 黄 | ほかの口座だと振込手数料を天引きする、何度も説得される | 根拠を確認し、記録を残す |
| 赤 | ほかの口座は一切不可、断ると不利益を示唆、現金払いも拒否 | 社外の相談窓口へ |
青信号:お願いベースなら心配なし
特定の銀行を推奨するという協力要請は可能で、社員が別の金融機関を指定した場合は会社が対応しなければなりません。こ
の運用になっている会社は、ルールを理解しています。むしろ健全な部類です。
黄信号:手数料の天引きは要注意
「ほかの銀行でもいいけど、手数料は給料から引くね」と言われるパターン。
これは見落とされがちな論点です。
社員から口座を指定された場合、会社は原則として受け入れ、振込手数料も会社が負担する必要があります。
給料は全額を支払うのが原則ですから、手数料を差し引けば「全額払い」に抵触するおそれが出てきます。
数百円の話に見えて、会社のコンプライアンス意識がよく表れる部分なんですよ。
赤信号:選択肢ゼロは強制そのもの
口座振込に同意しない労働者には、会社は現金で支払わなければなりません。
指定口座以外は認めず、現金払いにも応じないとなれば、社員に選択肢がありません。
これは同意ではなく強制です。
あなたの会社は、何色でしたか。
赤信号がともる会社は、口座の問題だけで終わらないことが多いです。
残業代や有給休暇など、ほかのルールの運用もあわせて確認しておくと安心ですね。
新入社員は断れるのか。現場で見てきた本音
ここまで読んで、「法律はわかった。でも実際に断れるの?」と感じた方もいるはずです。
正直に書きます。
法律上は断れます。
けれど、新入社員が断るのはかなり難しい。
これが現場を見てきた私の実感です。
入社手続きで起こり得る場面を考えてみる
入社初日、人事担当者から書類の束を渡されます。
その中に「給与振込口座届(〇〇銀行△△支店で開設してください)」という1枚が入っている。
周りの同期は何も言わずに記入していく。
この状況で「私は別の銀行にします。法律上は私が指定できるはずです」と言える新人が、どれだけいるでしょうか。
本当は、今の銀行口座を使い続けたい。
それでも、「入社前から細かいことを言う人と思われないかな」と考え、質問せずに案内どおりの口座を作ったという方も多いでしょう。
これから何年も付き合う会社です。
初日から「面倒な人」という印象を持たれたくない気持ちは、ごく自然なものだと思います。
形式的には口座届が出ていると同意
そして、会社が「お願い」として伝え、本人が口座届を出した時点で、形式的には同意が成立します。
会社は違法なことをしていません。
社員も納得はしていないけれど、署名はした。
この「違法ではないが、すっきりもしない」状態こそが、多くの人が検索窓に不安を打ち込む理由なんです。
居酒屋の「とりあえず生でいい?」に似ています。
断る権利は全員にある。
でも最初の一杯でウーロン茶と言うには、少しだけ勇気がいる。口座指定も同じ構造ですね。
だから私は、「違法だから戦いましょう」とは簡単に言いません。
入社直後に関係をこじらせるコストと、口座を1つ増やす手間。
天秤にかけたとき、後者のほうが軽い人は多いからです。
では泣き寝入りかというと、それも違います。
受け入れるにしても、損をしない受け入れ方がある。
次の章で具体策をお伝えします。
損しない対応:受け入れる場合と断る場合
対応は2つのルートに分かれます。自分に合うほうを選んでください。
ルートA:受け入れて、仕組みで不便を消す
会社推奨の銀行で口座を作り、給料の「受け皿専用」と割り切る方法です。
- 給与口座は受け取り専用にする
- 生活費や貯蓄用のメイン口座へ、毎月自動で資金を移す
- ATM手数料や振込手数料の無料条件を先に調べておく
ネット銀行などには、他行の口座から毎月決まった額を手数料なしで自動的に引き寄せるサービスを用意しているところがあります。
これを使えば、給与口座がどこであっても手間はほぼゼロになります。
サービスの有無や条件は銀行ごとに違うため、利用前に公式サイトで確認してくださいね。
このルートが向くのは、入社したばかりの方や、口座が増えても気にならない方です。
ルートB:角を立てずに別口座を希望する
どうしても今のメイン口座で受け取りたい方は、理由を添えて「相談」の形で伝えるのがコツです。
伝え方の例を挙げます。
- 「住宅ローンの引き落とし口座と同じにしたいのですが、こちらの口座でお願いできますか」
- 「家計管理をこの口座にまとめておりまして、可能でしたらこちらを指定させてください」
法律を持ち出すのは最後の手段にしましょう。
最初から条文をぶつけると、担当者も身構えてしまいます。
面倒な人というレッテルも貼られかねません。
しかし、事情を伝えれば、あっさり通ることは珍しくありません。
このルートが向くのは、ローンや各種引き落としを1つの口座に集約している方、会社指定の銀行の支店やATMが生活圏にない方です。
どちらのルートでも確認したいこと
- 就業規則や賃金規程の「賃金の支払方法」の条文
- 入社時に提出した口座届や同意書の控え
- 口頭で言われた内容のメモ(日付と相手の名前)
なお、給与の振込先を1人1口座までと就業規則で定めること自体は適法とされています。
「給料を2つの口座に分けてほしい」という希望は、会社に断られても違法とは言えません。
ここは向き不向きのある話なので、誤解のないようにしておきますね
赤信号だった場合の相談先
会社が強制の姿勢を崩さないときは、社外に相談しましょう。
各地の労働基準監督署や、都道府県労働局の総合労働相談コーナーは無料で利用できます。
相談したからといって、すぐに会社へ連絡が行くわけではありません。
まず状況を整理してもらうだけでも、気持ちが軽くなりますよ。
給料の受取口座と、家計を管理する口座は分けられる
会社の説明に納得でき、勧められた口座を使うことにした場合。
家計の引き落としまで、すべて移し替える必要はありません。
給料を受け取る口座は会社が勧めた銀行。
生活費を管理する口座は、使い慣れた銀行。
このように役割を分ける方法も選べます。
自動で資金を移せれば、毎月の手間を減らせる
銀行によっては、他行の本人名義口座から、毎月決まった金額を取り寄せる「定額自動入金」があります。
たとえば、三井住友銀行のOlive向けサービスは手数料無料。
ただし、引き落としから入金まで4営業日必要です。
確認したいのは、手数料だけではありません。
利用できる金融機関、引落日、入金日、初回の開始時期もセットで確認しましょう。
カード代の引落日より後に入金される設定では困りますよね。
移動先の口座に余裕資金を残すなど、支払いが途切れない形にする必要があります。
給与受取特典まで引き継げるとは限らない
自分で移したお金が、移動先でも「給与」として扱われるとは限りません。
銀行の特典には、入出金明細に「給与」「賞与」と記載されることを条件にするものがあります。
一方、Oliveの給与・年金受取特典には、所定額以上の定額自動入金でも給与受取実績と扱う条件があります。
自動入金ならすべて対象外、というわけでもありません。(出典:三井住友銀行「定額自動入金・給与受取実績の条件」)
つまり、「お金を移せるか」と「欲しい特典の対象になるか」は、別に調べる必要があるわけです。
口座管理が負担になる人や、引落日までの資金に余裕がない人には、口座を増やす方法が向かない場合もあります。
特典のために仕組みを複雑にして、支払いを忘れては本末転倒です。
デジタル払いの時代も原則は同じ。今日やること1つ
最後に、これからの話を少しだけ。
2023年4月に給与のデジタル払いが解禁され、2024年8月9日にPayPayが初の指定資金移動業者になりました。
2026年4月時点で、指定を受けているのはPayPay、リクルートMUFGビジネス、auペイメント、楽天Edyの4社です(出典:厚生労働省「資金移動業者の口座への賃金支払(賃金のデジタル払い)について」)。
今後、「うちはPayPayで払うから」と言い出す会社が出てくるかもしれません。
でも心配はいりません。デジタル払いも労使協定と本人の同意が前提で、会社が強制することはできず、希望しない人には従来どおりの方法で支払われます。
銀行口座でも、スマホ決済でも、ルールの骨格は変わりません。
受け取り方を決めるのは、いつでもあなたです。
今日やることは1つだけ
会社の就業規則(または賃金規程)を開いて、「賃金の支払方法」の条文を読んでみてください。
5分で終わります。
「本人の同意を得て、本人が指定する口座に振り込む」といった書き方なら青信号。
「会社が指定する金融機関に振り込む」とだけ書かれていたら、黄色か赤の可能性があります。
自分の会社の色を知っておくだけで、いざというときの落ち着きが違ってきますよ。
おわりに
「違法かどうか」だけでは片付かない悩みにたくさん出会います。
法律は白黒をつける道具ですが、働く人が本当に知りたいのは「明日、職場でどう振る舞えばいいか」なんですよね。
給料は、あなたが働いて得た大切なお金です。
受け取り方ひとつにも、自分で選ぶ権利があります。
この記事が、その権利を無理なく使うための手がかりになればうれしいです。

にほんブログ村